Finanzas · Cobros · Evolución
Facturar no es lo mismo que saber cómo va el negocio
Emitir facturas te dice cuánto has vendido. Pero para entender realmente cómo evoluciona la empresa necesitas mirar también qué se ha cobrado, qué sigue pendiente, qué deuda se acumula, cómo cambian los importes entre periodos y qué margen deja la actividad. Los informes financieros empresariales ayudan a convertir esas cifras en una visión más útil para revisar la situación y tomar decisiones con contexto.
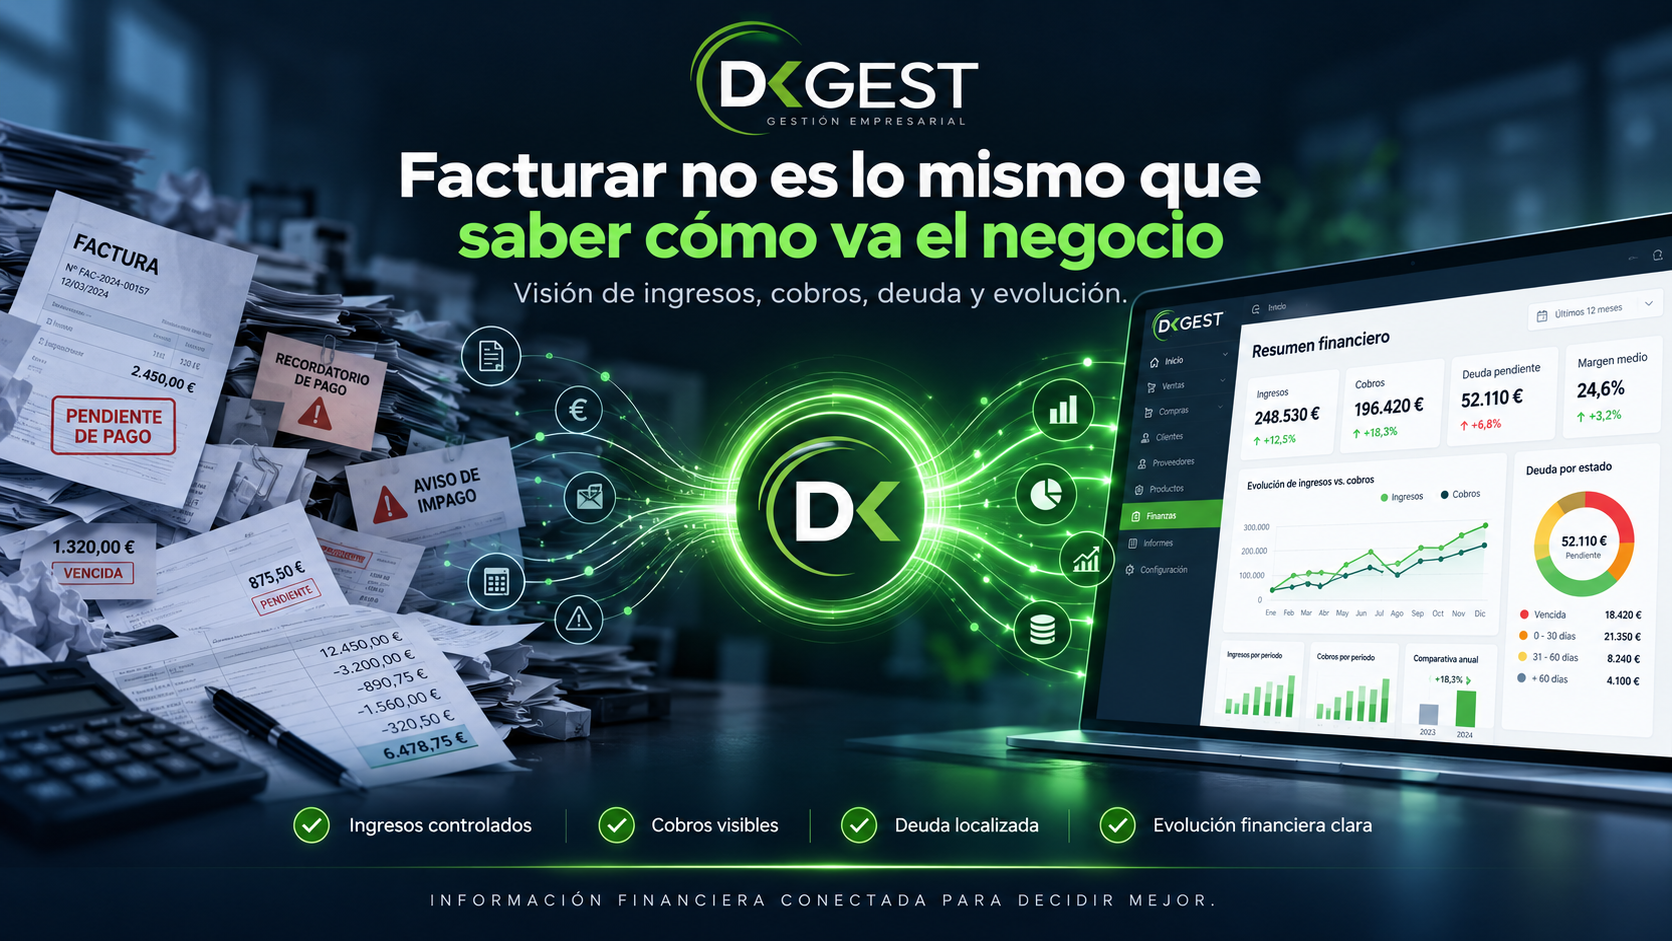
Facturación y situación financiera no son la misma cosa
La facturación es una pieza esencial, pero por sí sola no explica toda la situación económica. Una factura emitida puede estar cobrada, pendiente, vencida o incluso asociada a una devolución. Del mismo modo, un mes con más ventas puede venir acompañado de más gastos o de un aumento de deuda pendiente.
Por eso, revisar únicamente el total facturado puede dar una lectura incompleta. El control financiero necesita relacionar distintas variables y observar cómo cambian a lo largo del tiempo.
El objetivo de un informe financiero no es mostrar más números, sino ayudar a responder preguntas concretas: cuánto entra, cuánto queda por cobrar, cómo evoluciona la deuda, qué margen deja la actividad y qué tendencia está siguiendo el negocio.
5 señales de que estás mirando la facturación, pero no la situación completa
Sabes cuánto facturas, pero no cuánto has cobrado
Si las ventas y los cobros se revisan por separado, resulta más difícil saber qué parte de la facturación ya se ha convertido en ingreso efectivo y qué parte sigue pendiente.
La deuda se revisa cliente por cliente
Cuando el total pendiente solo se obtiene recorriendo facturas o exportando listados, el seguimiento financiero consume tiempo y puede llegar tarde.
No comparas periodos con facilidad
Ver el dato del mes actual sin compararlo con meses anteriores dificulta detectar tendencias, estacionalidad o cambios de comportamiento.
Los márgenes se calculan fuera del sistema
Si para saber qué productos, servicios o tarifas dejan mejor resultado necesitas reconstruir datos en hojas de cálculo, todavía hay una capa importante de trabajo manual.
La previsión depende de intuición
Sin una visión ordenada de cobros pendientes, gastos y evolución, anticipar necesidades de tesorería o cambios de tendencia se vuelve mucho más difícil.
Qué debería ayudarte a leer un informe financiero
No todas las empresas necesitan exactamente los mismos indicadores, pero hay varias áreas que suelen aportar una lectura financiera mucho más completa cuando se relacionan entre sí.
Ingresos y facturación
Evolución de importes facturados y comparativas entre periodos para entender crecimiento, estabilidad o caída.
Cobros
Qué parte de la facturación ya se ha cobrado y cómo evoluciona el ritmo de entrada de dinero.
Deuda e impagos
Facturas pendientes, vencidas o devueltas para conocer qué volumen necesita seguimiento.
Gastos
Una lectura de los costes ayuda a evitar interpretar el crecimiento de ingresos como crecimiento real del resultado.
Márgenes
Ver qué productos, servicios o tarifas generan mayor o menor rentabilidad permite decidir con más criterio.
Previsión y evolución
Comparar periodos y revisar pendientes facilita anticipar escenarios y detectar cambios antes de que sean evidentes.
De las facturas a una visión financiera conectada
La utilidad aparece cuando los datos económicos dejan de revisarse como piezas separadas. Facturación, cobros, pendientes y evolución deben poder leerse como partes del mismo contexto.
LECTURA FINANCIERA DEL NEGOCIO
La cifra deja de ser un dato aislado y pasa a tener contexto temporal y financiero.
Dos formas muy distintas de revisar cómo va el negocio
SOLO CON FACTURACIÓN
Ves cuánto has emitido
- El total facturado es el dato principal.
- Los cobros se revisan aparte.
- La deuda requiere búsquedas adicionales.
- Los márgenes suelen calcularse fuera.
- La evolución depende de comparativas manuales.
CON VISIÓN FINANCIERA
Entiendes qué está pasando
- Facturación y cobros se leen con contexto.
- La deuda pendiente queda visible.
- Se comparan periodos y tendencias.
- Los márgenes ayudan a interpretar rentabilidad.
- La previsión parte de datos más ordenados.
Un informe financiero útil debe ayudarte a detectar, no solo a contar
Mostrar un total no es suficiente. La verdadera utilidad aparece cuando el informe permite detectar que la facturación crece pero los cobros no lo hacen al mismo ritmo, que la deuda aumenta, que un margen cae o que un periodo se comporta de forma distinta a lo esperado.
Esa lectura permite priorizar acciones: revisar impagos, analizar costes, ajustar tarifas o profundizar en determinados clientes, productos o servicios.
La función del cuadro de mando no es tomar la decisión por ti, sino poner delante la información necesaria para que la decisión sea más rápida y esté mejor fundamentada.
Qué cambia cuando los números tienen contexto
Más claridad sobre los cobros
Puedes distinguir con más rapidez qué está facturado, qué está cobrado y qué continúa pendiente.
Mejor seguimiento de deuda
Los importes pendientes ganan visibilidad y se pueden relacionar con clientes, vencimientos y evolución.
Más contexto para interpretar crecimiento
Crecer en facturación no siempre significa mejorar resultado. Los márgenes y costes ayudan a completar la lectura.
Menos reconstrucción manual
Reducir exportaciones y cálculos externos permite dedicar más tiempo a revisar excepciones y tomar decisiones.
La revisión financiera debería seguir una secuencia sencilla
Primero conviene entender la situación general y después profundizar donde el dato indica que hay algo que revisar.
Qué se ha emitido.
Qué ha entrado.
Qué cambia.
Qué necesita atención.
Con más contexto.
Checklist: qué pedirle a tus informes financieros
Separar facturado de cobrado
El total emitido y el dinero realmente recibido responden a preguntas distintas y deben poder revisarse por separado.
Mostrar deuda pendiente y vencida
Saber cuánto queda por cobrar es esencial para entender el riesgo y organizar el seguimiento.
Comparar periodos
Mes contra mes, año contra año o periodos equivalentes ayudan a detectar tendencias y desviaciones.
Incluir margen cuando el dato esté disponible
Los ingresos tienen más valor cuando pueden relacionarse con costes y rentabilidad de productos o servicios.
Permitir llegar al detalle
Un indicador debe poder llevar hasta las facturas, clientes o movimientos que explican por qué ha cambiado.
Informes financieros en DkGest Fast: números conectados con la gestión diaria
DkGest Fast trabaja con información de clientes, facturación, cobros, compras y otros procesos de gestión. Cuando esos datos están relacionados, los informes financieros pueden ofrecer una lectura más útil que un simple total mensual.
Según los módulos y procesos utilizados por cada empresa, el objetivo es poder revisar ingresos, cobros, deuda, gastos, márgenes, previsiones y evolución sin tener que reconstruir la situación desde varias fuentes.
Esta publicación complementa los informes generales: allí la visión es transversal sobre la operativa; aquí el foco está específicamente en cómo se comportan los números del negocio.
Preguntas frecuentes sobre informes financieros
¿Facturación e ingresos son lo mismo?
No necesariamente. La facturación muestra lo emitido, mientras que la lectura de cobros permite saber qué parte ya se ha recibido y qué parte continúa pendiente.
¿Por qué conviene revisar la deuda junto a la facturación?
Porque una empresa puede aumentar su facturación y, al mismo tiempo, acumular más importes pendientes. Revisar ambos datos ayuda a entender mejor la situación real.
¿Qué aportan las comparativas entre periodos?
Permiten distinguir un dato puntual de una tendencia y ayudan a detectar crecimiento, caída, estacionalidad o cambios en el comportamiento de cobros y deuda.
¿Un informe financiero sustituye la contabilidad?
No. El informe financiero ofrece una capa de análisis y seguimiento sobre la información de gestión. La contabilidad tiene objetivos y obligaciones propias y puede requerir procesos específicos adicionales.
¿Qué información puede incluir DkGest Fast?
Dependiendo de la configuración y de los módulos utilizados, la visión puede apoyarse en datos de facturación, cobros, deuda, compras, márgenes, previsiones y evolución para facilitar el análisis del negocio.
Facturar te dice cuánto vendes. Los informes financieros te ayudan a entender qué está pasando.
Si para saber cómo va el negocio necesitas cruzar facturas, cobros, deuda y Excel por separado, una visión financiera más conectada puede ayudarte a reducir tiempo de revisión y ganar contexto antes de decidir.
Solicitar informe financiero