
VeriFactu · Facturación · Adaptación normativa
Verifactu no debería obligarte a rehacer tu forma de facturar
Adaptarse a una nueva normativa no debería significar empezar de cero. Si tu empresa ya tiene un proceso para crear clientes, preparar documentos, emitir facturas, controlar cobros y consultar información, el objetivo debería ser incorporar los nuevos requisitos de facturación dentro de ese mismo recorrido.
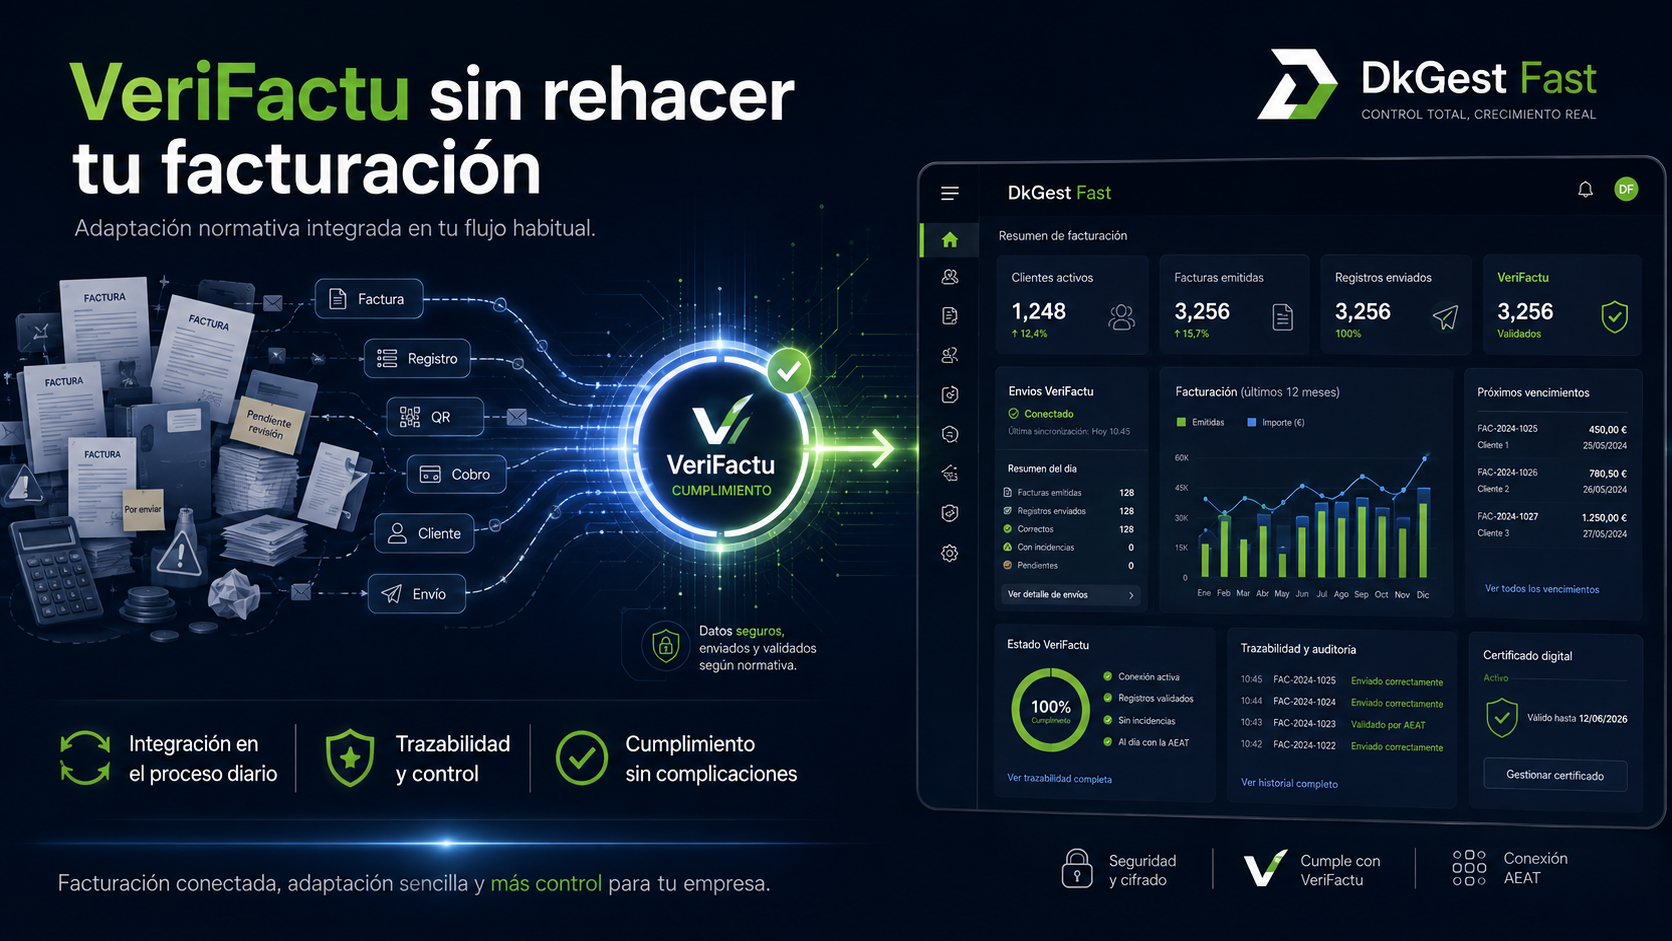
Cumplir una nueva normativa no debería significar crear un segundo proceso de facturación
Cuando aparece un cambio normativo es fácil centrarse únicamente en la parte técnica: qué información hay que generar, qué registros deben conservarse, qué debe incluir una factura o cómo se comunica determinada información.
Pero hay otra pregunta igual de importante: ¿cómo va a afectar todo eso al trabajo diario de la empresa?
Si para adaptarnos creamos pasos paralelos, duplicamos datos o hacemos que el equipo tenga que trabajar entre varias herramientas, hemos resuelto una parte del problema creando otro.
La adaptación a VeriFactu debería plantearse desde el propio flujo de facturación: cliente, operación, factura, registro, seguimiento y cobro.
6 señales de que una adaptación está complicando más la facturación de lo necesario
Hay que introducir los datos dos veces
La factura se genera en una herramienta y después parte de la información vuelve a copiarse en otro sistema.
El equipo tiene que cambiar su proceso
Una operativa que antes era sencilla empieza a depender de nuevos pasos, pantallas o comprobaciones manuales.
Facturación y cumplimiento viven separados
El documento comercial se gestiona en un lugar y los requisitos del sistema de facturación en otro.
Nadie sabe exactamente qué ha ocurrido
Ante una incidencia cuesta saber qué ocurrió con una factura, qué registro se generó o en qué momento.
Cada excepción termina en una hoja de cálculo
Los controles paralelos se multiplican porque la información principal no está suficientemente conectada.
Adaptarse supone empezar de cero
En lugar de evolucionar el proceso que ya utiliza la empresa, se plantea sustituir por completo su forma de trabajar.
VeriFactu debería formar parte del recorrido de la factura, no aparecer al final como un parche
Una factura no nace en el momento en el que se pulsa el botón de emitir. Antes hay un cliente, unos servicios o productos, unas condiciones comerciales y una operación que se ha realizado.
Y después de emitirla siguen existiendo procesos: envío, vencimiento, cobro, consulta, rectificación y seguimiento.
Por eso tiene más sentido integrar los requisitos técnicos dentro del sistema que ya conecta toda esa información.
El usuario debería seguir pensando en facturar. El sistema debe encargarse de la parte técnica que corresponda.
¿Cuándo deben estar adaptados los sistemas informáticos de facturación?
Con el calendario vigente, los obligados tributarios contribuyentes del Impuesto sobre Sociedades deberán tener adaptados sus sistemas antes del 1 de enero de 2027.
Para el resto de obligados incluidos en el ámbito de aplicación, la fecha general es el 1 de julio de 2027.
Estas fechas no significan que convenga esperar al último momento. Revisar procesos, configuraciones, casos especiales y formación con antelación permite que la transición sea mucho más controlada.
La situación concreta de cada empresa debe revisarse porque existen actividades, obligaciones y supuestos con particularidades. Puedes consultar también la información oficial de la Agencia Tributaria.
Lo que cambia está en el sistema; tu empresa debería seguir centrada en facturar
El reglamento de los sistemas informáticos de facturación establece requisitos sobre la generación y conservación de los registros de facturación.
Entre otros elementos, los sistemas afectados deben garantizar características como integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de la información correspondiente.
En la modalidad VERI*FACTU, los registros de facturación se remiten electrónicamente a la Agencia Tributaria. Las facturas generadas mediante estos sistemas incorporan además los elementos previstos en la normativa, como el código QR correspondiente.
Todo eso es importante técnicamente. Pero para la persona que factura, la experiencia ideal debería seguir siendo sencilla: comprobar la operación, emitir correctamente la factura y continuar con la gestión.
Añadir VeriFactu como un parche o integrarlo en el proceso son dos escenarios muy diferentes
- Datos repartidos entre diferentes aplicaciones
- Nuevos pasos manuales para el equipo
- Mayor riesgo de introducir información dos veces
- Dificultad para reconstruir incidencias
- Facturación y cobros gestionados por separado
- Más dependencia de comprobaciones manuales
- Cliente y factura permanecen relacionados
- El proceso habitual cambia lo mínimo posible
- La información se reutiliza dentro del sistema
- Los documentos mantienen su contexto
- Facturas, vencimientos y cobros siguen conectados
- Mayor trazabilidad de la gestión realizada
Qué buscamos cuando integramos la adaptación dentro del ERP
Mantener el flujo
Evitar que una obligación técnica obligue al equipo a reconstruir toda su operativa.
Reducir duplicidades
Cliente, factura y seguimiento deben compartir la misma información siempre que sea posible.
Mejorar trazabilidad
Tener la información relacionada facilita entender qué ha ocurrido con una operación concreta.
Facilitar el control
Facturas, estados, vencimientos y cobros pueden seguir consultándose desde una gestión centralizada.
Simplificar el cambio
Cuanto más familiar resulte el proceso para el usuario, menor será el impacto de la adaptación.
Preparar el futuro
Una gestión digital ordenada facilita afrontar nuevas necesidades y cambios posteriores.
VERI*FACTU es una modalidad del sistema de facturación, no el nombre de toda la normativa
Es habitual utilizar “VeriFactu” para hablar de todo el cambio normativo, pero técnicamente conviene distinguir conceptos.
El reglamento establece requisitos para determinados sistemas informáticos de facturación. Dentro de ese marco existen sistemas que funcionan en modalidad VERI*FACTU, remitiendo electrónicamente los registros de facturación a la Agencia Tributaria, y sistemas adaptados que pueden funcionar en modalidad NO VERI*FACTU.
La elección y configuración adecuada dependerá de la situación de cada empresa y de cómo tenga planteado su sistema de facturación.
DkGest plantea la adaptación desde una facturación conectada con el resto de la empresa
La facturación no debería vivir aislada. En DkGest puedes trabajar dentro de un mismo entorno con clientes, presupuestos, pedidos, albaranes, facturas, vencimientos, cobros y documentación relacionada.
Ese punto de partida resulta especialmente importante ante cambios como VeriFactu. En lugar de añadir una herramienta independiente únicamente para cumplir un requisito, el objetivo es que la adaptación forme parte del sistema que ya contiene la información necesaria para facturar.
Puedes ampliar esta parte en nuestra página de facturación y VeriFactu con DkGest.
Una adaptación ordenada empieza antes de activar ninguna opción
Cómo plantear el cambio sin convertirlo en un problema para el equipo
Revisa cómo facturas actualmente
Antes de cambiar nada conviene entender quién crea las facturas, de dónde proceden los datos y qué documentos intervienen.
Identifica particularidades
Series, rectificaciones, distintos tipos de clientes o procesos específicos deben contemplarse antes de realizar la transición.
Configura el sistema
La adaptación técnica debe ajustarse a la situación concreta de la empresa y a su forma de trabajar.
Prueba antes de depender del nuevo proceso
Revisar distintos escenarios permite detectar dudas o configuraciones que conviene corregir antes de que formen parte de la operativa diaria.
Explica al equipo únicamente lo que necesita saber
El usuario no necesita convertirse en experto técnico en VeriFactu. Necesita saber cómo emitir, revisar y gestionar correctamente una factura.
Checklist: ¿estás preparando VeriFactu como una integración o como otro proceso más?
¿El cliente sigue estando en el mismo sistema?
La adaptación no debería obligarte a crear una segunda base de datos para poder emitir.
¿La factura conserva su contexto?
Debes poder relacionarla con la operación, el cliente y las acciones posteriores.
¿Has eliminado pasos duplicados?
Si los mismos datos se copian en varias aplicaciones, todavía existe margen para simplificar.
¿Tu equipo entiende el nuevo flujo?
La transición debería ser comprensible para la persona que realiza la facturación cada día.
Preguntas frecuentes sobre VeriFactu y la adaptación del software de facturación
¿Qué es VeriFactu?
VERI*FACTU es la modalidad de los sistemas informáticos de facturación que remite de forma electrónica a la Agencia Tributaria los registros de facturación generados. Forma parte del marco establecido para los sistemas informáticos de facturación.
¿Cuándo será obligatorio adaptar los sistemas de facturación?
Con el calendario vigente, los contribuyentes del Impuesto sobre Sociedades deberán tener sus sistemas adaptados antes del 1 de enero de 2027. Para el resto de obligados incluidos en el ámbito de aplicación, la fecha general es el 1 de julio de 2027. Debe revisarse cada caso concreto.
¿VeriFactu y factura electrónica son lo mismo?
No. Son conceptos relacionados con la digitalización de la facturación, pero responden a normativas y obligaciones diferentes. VeriFactu se relaciona con los requisitos de los sistemas informáticos de facturación y los registros que generan.
¿Con VERI*FACTU se envían los registros a la Agencia Tributaria?
Sí. La modalidad VERI*FACTU se caracteriza por la remisión electrónica de los registros de facturación a la Agencia Tributaria conforme a las especificaciones establecidas.
¿Tengo que cambiar completamente mi forma de facturar?
No necesariamente. Una buena implantación debería analizar el proceso actual e incorporar los requisitos técnicos intentando mantener una operativa clara para las personas que utilizan el sistema diariamente.
¿Cómo ayuda DkGest en este proceso?
DkGest centraliza clientes, documentos comerciales, facturas, vencimientos y cobros dentro de una misma plataforma. Esto permite plantear la adaptación desde una información que ya está conectada y reducir procesos paralelos y duplicidades.
Adaptarte a VeriFactu no debería significar aprender a facturar de nuevo
Revisa cómo integrar los nuevos requisitos dentro de tu proceso habitual de facturación y prepara la transición con tiempo, sin añadir más trabajo manual del necesario.
Ver facturación y VeriFactu